Voltar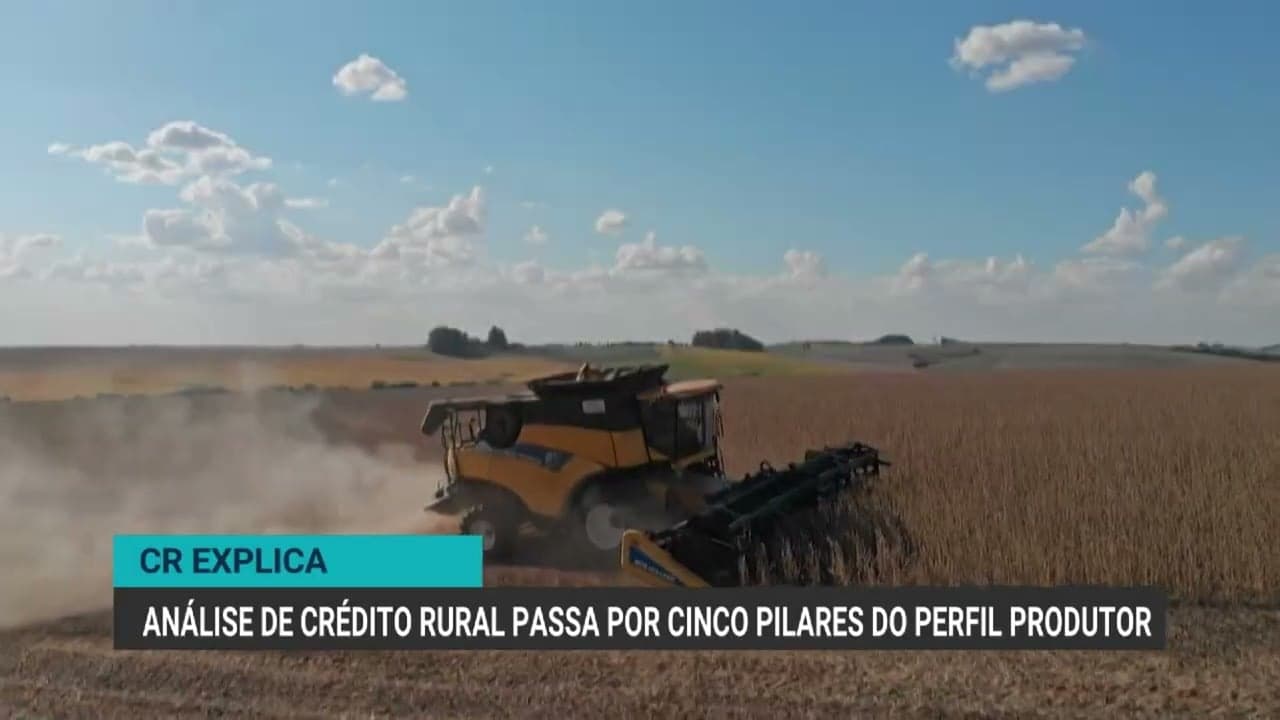
Agronegócio
2 min de leitura
Cinco pilares fundamentais na análise de crédito rural
Pilares são essenciais para avaliação de riscos no financiamento agrícola.
Gabriel RodriguesPostado há 2 horas
A análise de concessão de financiamentos no crédito rural é estruturada em cinco pilares principais, que são cruciais para avaliar o risco envolvido com o produtor. Esses elementos visam garantir a saúde financeira dos negócios e a confiança entre financiadores e usuários do crédito.
Histórico e Comportamento do Produtor
O primeiro pilar refere-se ao histórico e ao comportamento do produtor. Um histórico sólido de pagamentos e a entrega pontual de documentos são essenciais para que os financiadores construam confiança.
Patrimônio
O segundo pilar é o patrimônio. Na avaliação de dois produtores que solicitam o mesmo montante, as instituições financeiras analisam os ativos de cada um, assim como a estrutura patrimonial e o nível de endividamento.
Garantia
O terceiro pilar diz respeito às garantias oferecidas. É necessário que o produtor possua a documentação regularizada, além de clareza quanto aos bens que estão vinculados a outras operações, não se restringindo apenas à posse de terras ou maquinário.
Capacidade de Pagamento
O quarto pilar analisa a capacidade de pagamento do produtor. Os financiadores buscam entender se a nova receita que será gerada com o investimento é suficiente para cobrir as operações financeiras.
Finalidade do Crédito
Por fim, o quinto pilar é a finalidade do crédito. Um projeto bem definido, que demonstre a aplicação dos recursos e os resultados esperados, torna o processo de análise de crédito mais robusto.
✨ Esses cinco pilares formam a base da análise de crédito no agronegócio, permitindo decisões mais seguras e sustentáveis.
Leia Também
Não perca nenhuma notícia!
Receba as principais notícias e análises diretamente no seu email. Grátis e sem spam.
Gostou desta notícia? Compartilhe!
Mais de Agronegócio
Agronegócio
Queda de 30% no Crédito Rural Marca Início do Plano Safra 2026/27
Financiamentos rural diminuem e produtores buscam recursos próprios devido à inadimplência.
08 de out.Gabriel Rodrigues
Agronegócio
Produtores contratam R$ 65,7 bilhões em crédito rural na safra 2026/2027
Os dados são do Ministério da Agricultura e destacam a importância das CPRs no financiamento.
08 de set.Gabriel Rodrigues
Agronegócio
Inadimplência rural atinge 8,8% no primeiro trimestre de 2026
Alta de 1,2 ponto percentual em relação ao mesmo período de 2025 exige atenção nas contratações de crédito.
06 de out.Gabriel Rodrigues
Agronegócio
Câmara aprova incentivos fiscais para cana-de-açúcar no Nordeste
Projeto visa mitigar efeitos de tarifas dos EUA sobre exportações do produto.
Há 32minGabriel Rodrigues