Voltar

Agronegócio
3 min de leitura
Reforma tributária traz mudanças para produtores rurais no Brasil
Novas regras incluem a CBS e o IBS, afetando a cobrança de impostos.
Gabriel RodriguesPostado há 13 minutos
A reforma tributária já começa a modificar o sistema de cobrança de impostos no Brasil, e os produtores rurais devem se atentar às novas diretrizes. Entre as principais alterações estão a introdução da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS), que gradualmente substituirão cinco tributos existentes.
A CBS, de competência federal, vai substituir o PIS e a Cofins. Por sua vez, o IBS será compartilhado entre estados e municípios, sucedendo o ICMS e o ISS. Além disso, as alíquotas do IPI serão zeradas para a maioria dos produtos a partir de 2027, com algumas exceções.
✨ Produtores com receita anual inferior a R$ 3,6 milhões não serão obrigados a recolher a CBS e o IBS.
Embora as mudanças estejam em vigor, nem todos os produtores rurais precisarão pagar os novos tributos. A legislação especifica limites de faturamento, reduções de alíquotas e tratamento diferenciado para certos produtos do setor agropecuário. Para saber quem será afetado, a Lei Complementar 214/2025 estabelece que somente produtores com receita anual superior a R$ 3,6 milhões serão considerados contribuintes obrigatórios. Os que estiverem abaixo desse valor poderão optar voluntariamente pelo novo regime, caso considerem vantajoso.
A implementação da reforma será gradual. Em 2026, começará a fase de testes e adaptação dos sistemas de emissão de documentos fiscais. A partir de 2027, a CBS começará a substituir o PIS e a Cofins, enquanto a cobrança do IBS terá um início reduzido, com a substituição do ICMS e do ISS se estendendo até 2032. O novo sistema deverá estar totalmente implantado até 2033.
No que diz respeito aos produtos agropecuários, haverá um tratamento tributário favorável, com uma redução de 60% nas alíquotas de referência da CBS e do IBS para diversos insumos. Produtos como hortaliças, frutas e ovos terão isenção total, com alíquota zero. As agroindústrias poderão, em conformidade com a lei, aproveitar créditos presumidos de CBS e IBS ao adquirir produtos de produtores não inclusos no regime regular, buscando assim manter a competitividade dos pequenos e médios produtores.
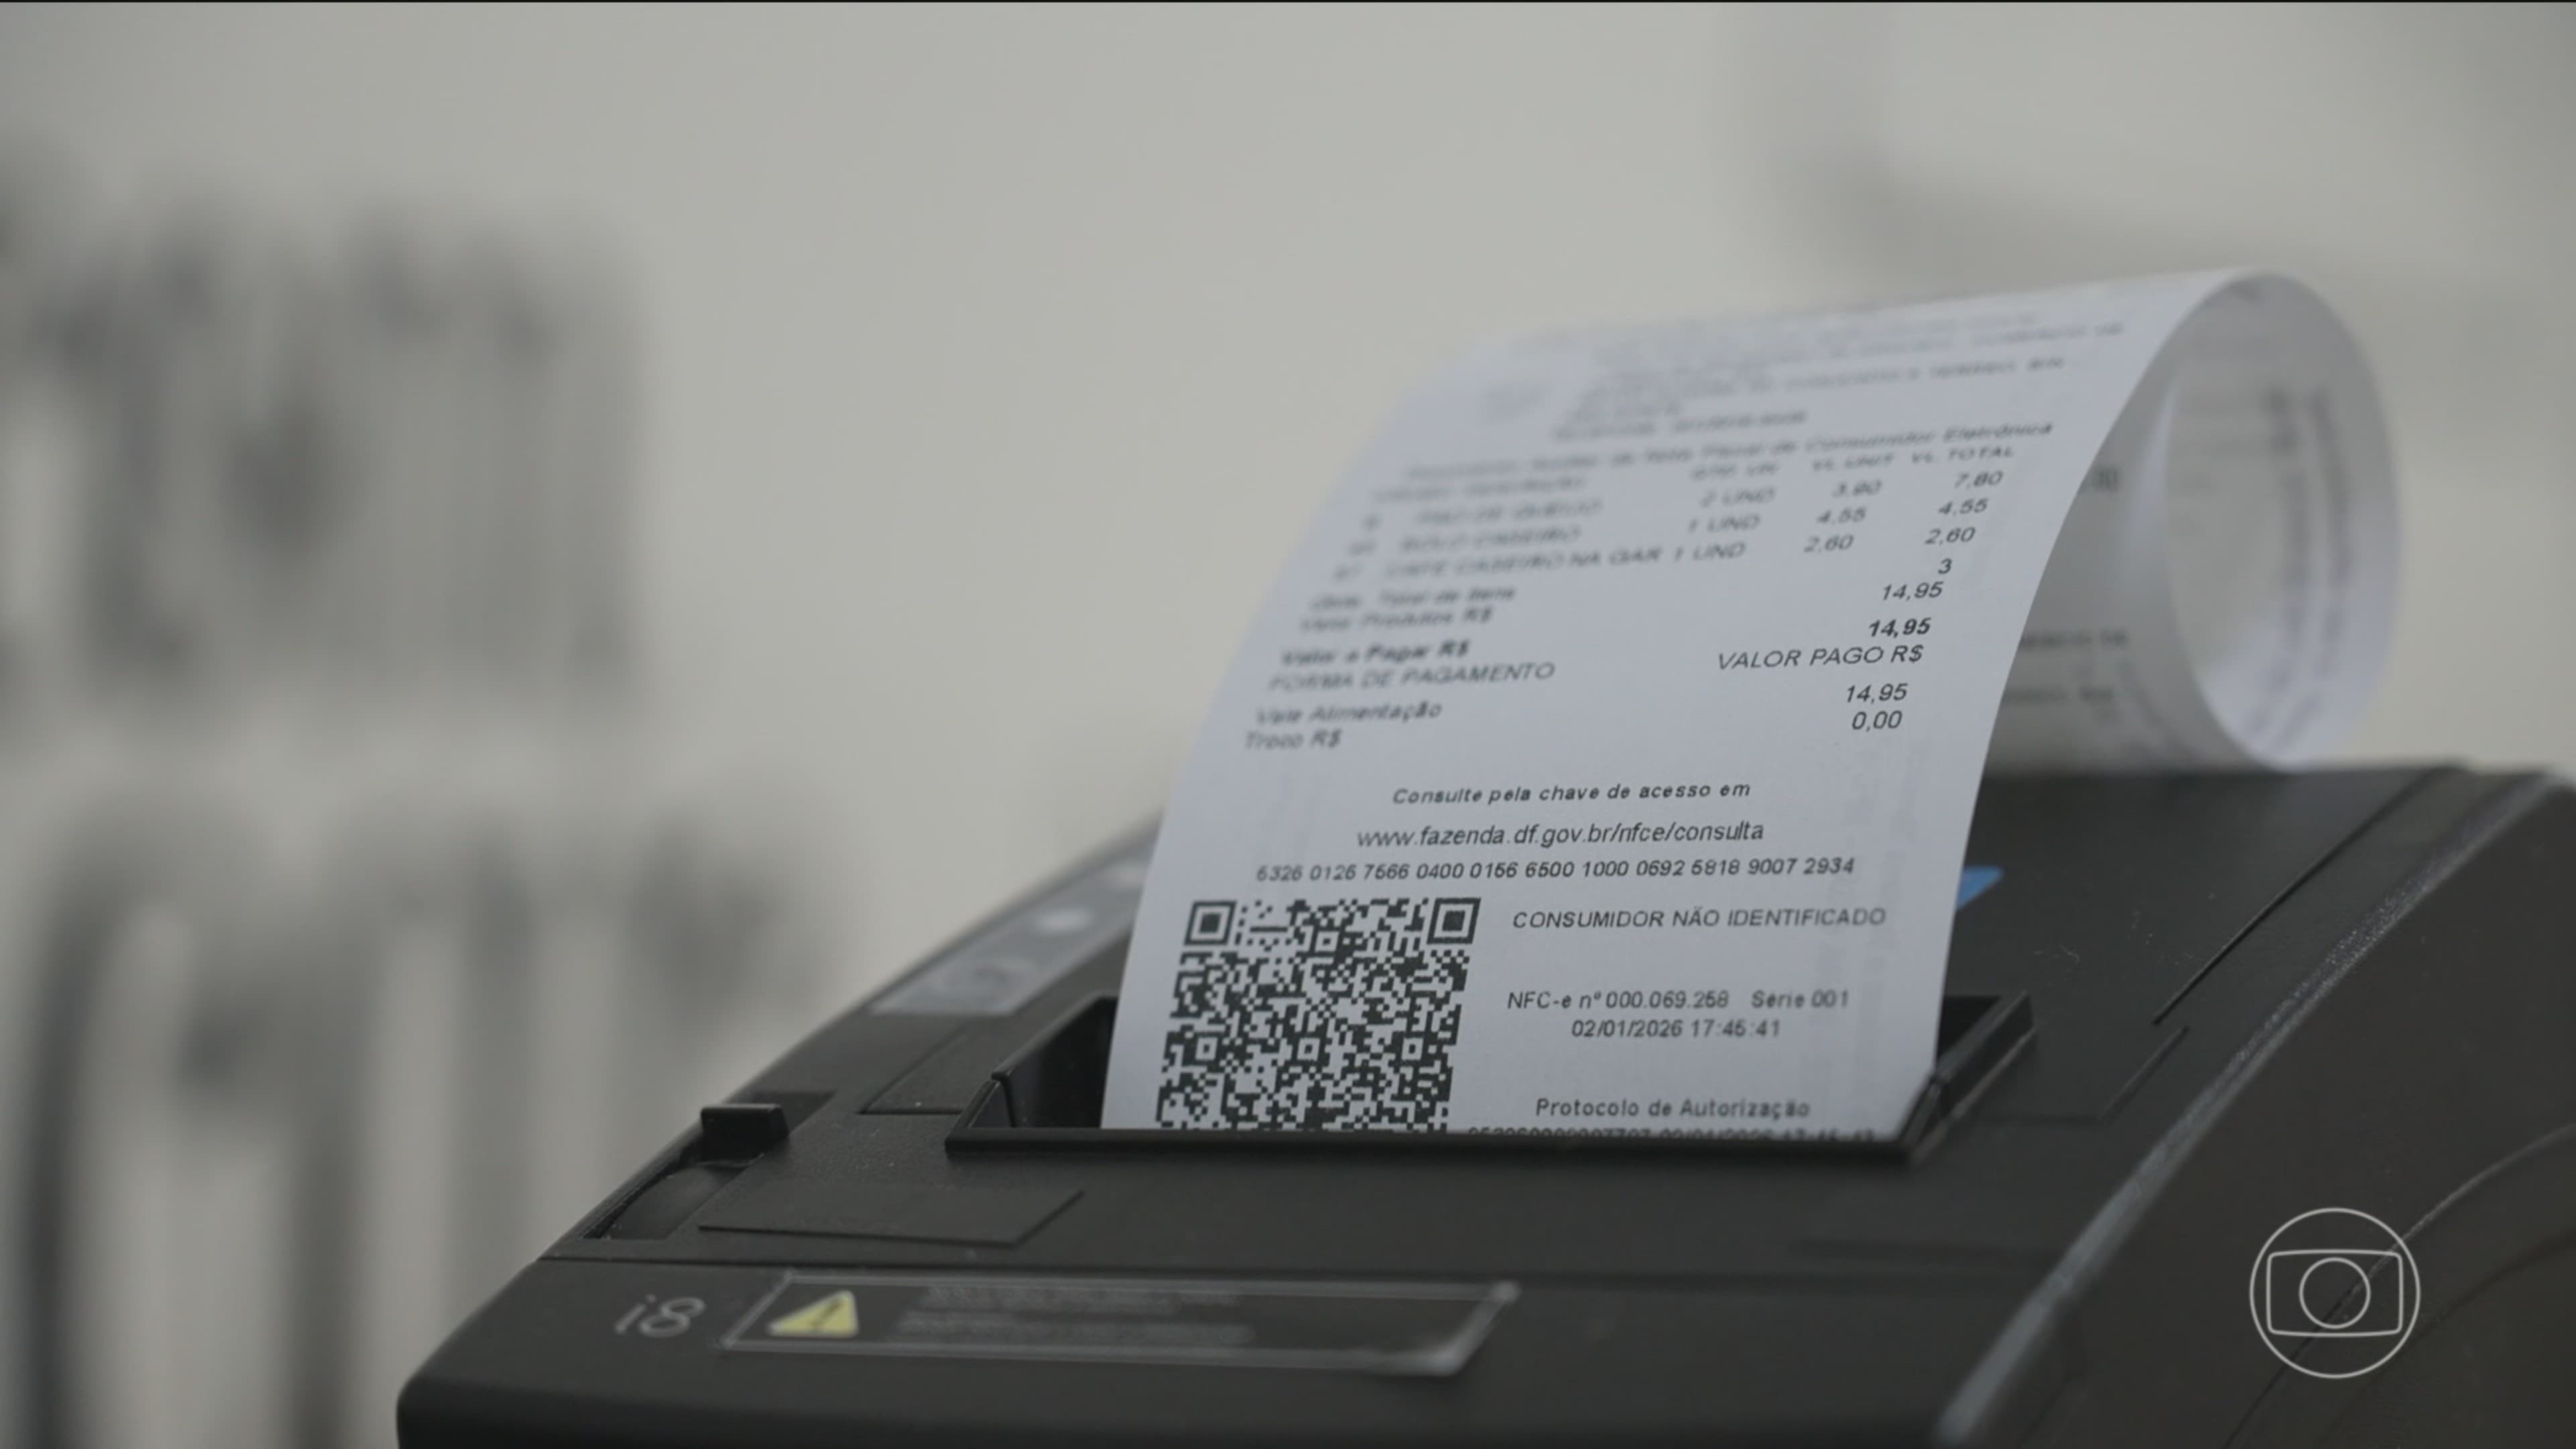
Outra alteração necessária diz respeito à emissão de notas fiscais, que devem incluir novos dados relacionados aos tributos. A Confederação da Agricultura e Pecuária do Brasil (CNA) recomenda que os produtores verifiquem a atualização de seus sistemas e que estejam atentos às exigências de identificação tributária. Apesar da mudança, o produtor pessoa física não será automaticamente considerado uma empresa.
Para se preparar, a orientação é que os produtores busquem aconselhamento contábil para determinar o enquadramento tributário adequado e avaliar os efeitos das novas regras. É fundamental revisar o faturamento anual, atualizar os sistemas de emissão de notas fiscais e organizar a documentação relacionada à compra de insumos e ao processo de comercialização.
Leia Também
Não perca nenhuma notícia!
Receba as principais notícias e análises diretamente no seu email. Grátis e sem spam.
Gostou desta notícia? Compartilhe!

Mais de Agronegócio
Agronegócio
CNPJ para produtores rurais: prazos estendidos até 2027
Produtores terão mais tempo para se adequarem à nova lei
01 de jul.Giovani Ferreira
Agronegócio
Produtores Rurais Precisarão de CNPJ a Partir de 2027 com a Reforma Tributária
Nova exigência busca integrar dados e facilitar emissão de documentos fiscais.
07 de out.Gabriel Rodrigues
Agronegócio
CNA orienta sobre mudanças em benefícios previdenciários para produtores
Live discutiu detalhes sobre incapacidade temporária, permanente e auxílio-acidente.
16 de set.Gabriel Rodrigues
Agronegócio
Conab realiza leilões de prêmio para escoamento de laranja nesta quinta
Leilões são voltados a produtores de seis estados e oferecem apoio para 16,36 mil toneladas.
16 de set.Gabriel Rodrigues